
很多老板都有过这样的深夜焦虑:车间里线路有没有老化?工地上的脚手架扣件还牢不牢?危化品仓库的通风是不是还顺畅?白天忙生产、赶工期,许多细微隐患就在眼皮底下悄悄滋生。等到事故发生那一刻,一切补救都已太迟。
人们常说,安全生产是企业的生命线。但现实中,这条生命线上往往存在两个致命缺口:一是风险识别能力不足——企业内部安全检查容易陷入“惯性思维”,很多隐蔽隐患看惯了、看淡了,最终酿成大祸;二是事故抵御能力薄弱——一起重伤事故可能导致数十万甚至上百万的赔偿,足以吞噬小微企业数年利润,甚至直接宣告经营终结。
安全生产责任险的出现,正是为了精准填补这两大缺口。但它带给企业的,远不止是一份保单那么简单。
一张保单,如何成为企业的“第二双眼睛”?
如果说传统的保险产品更像一个沉默的“付款人”——只关心出险后赔多少、怎么赔,那么安责险的角色完全不同。它更像是企业请来的一位全年在线的专业安全合伙人,从投保那一刻起,就开始与企业并肩作战。
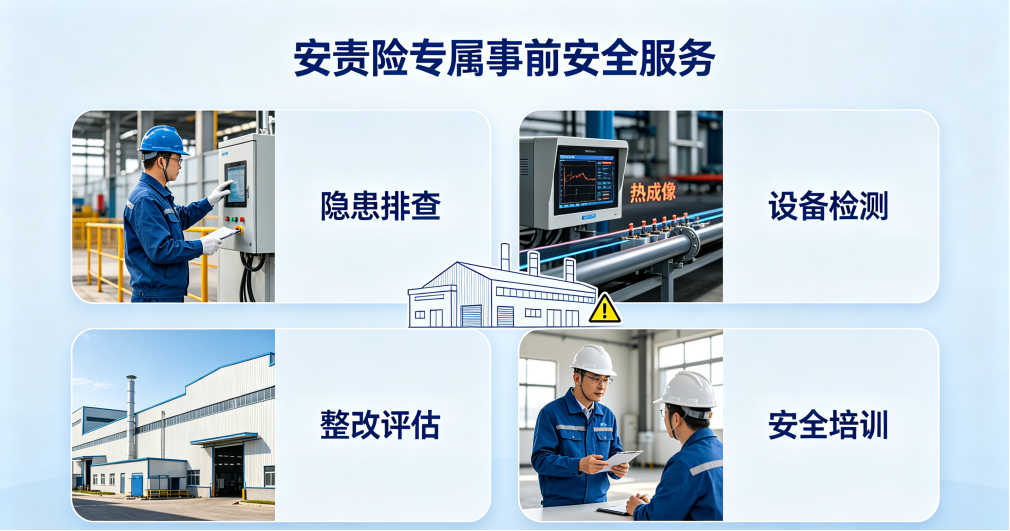
根据相关规定,保险公司必须从保费中提取专项资金,为企业提供实实在在的事故预防技术服务。这意味着企业每年至少能获得一次由专业安全工程师上门开展的“全面体检”:
那些你习以为常的风险点,专家一眼就能看穿。
比如车间里看似“一直这样也没出事”的临时用电线路,专家用热成像仪一扫就能发现绝缘层老化点;比如角落里那台噪音越来越大的风机,普通人觉得“能用就行”,专家却能判断出轴承磨损已接近临界值;再比如每天经过的消防通道,可能堆了几箱货觉得“不碍事”,但专家会明确告诉你,在紧急情况下逃生路线被阻断会造成怎样的后果。
一份可执行的“体检报告”,胜过内部一百次走过场。
查问题只是第一步,更重要的是怎么改。事故预防服务专家会出具详细的隐患排查报告,不仅指出问题所在,还附带清晰的整改建议、优先处理顺序,企业拿着这份报告就可以直接动手落实,不再像以前一样“知道有问题,但不知道从哪下手”。
不只是查现场,更是帮企业建立“安全直觉”。
除了隐患排查,服务内容通常还涵盖定制化的员工安全培训、应急预案修订和现场演练指导。一次高质量的高处作业培训、一场真刀真枪的有限空间应急演练,让员工从“被动应付检查”变为“主动躲避风险”,这种安全意识的潜移默化,是花多少钱都买不来的长效收益。
换个角度想:
如果没有这位“安全合伙人”,企业可能需要自己聘请专职安全顾问,一次全面排查的费用少则几千、多则数万,对中小企业而言是不小的负担。而安责险将这笔服务打包在保费中,相当于用一份保险的钱,同时请到了一支专业的安全生产顾问团队。
事故兜底:不只是一串赔付数字,更是企业“东山再起的底气”
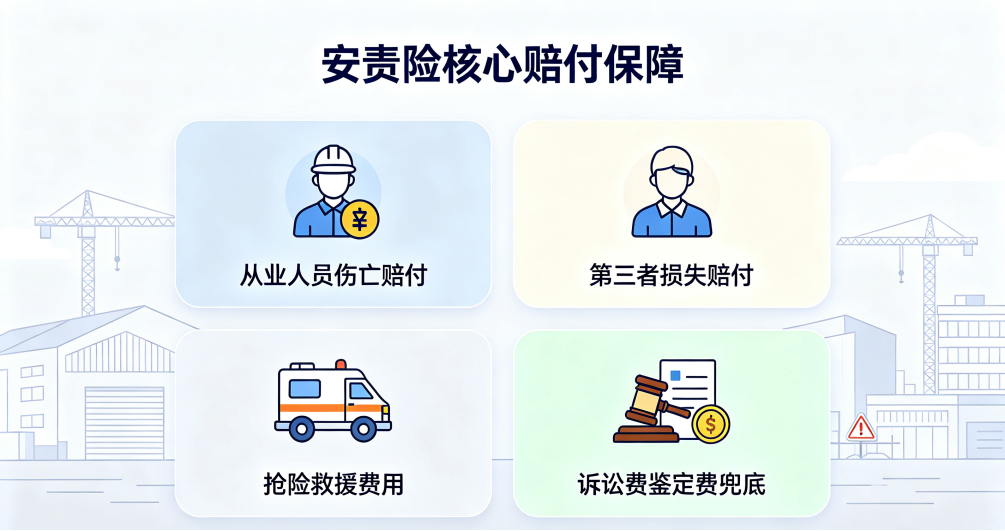
日常有专业力量帮企业“查漏补缺”,万一事故仍然发生,安责险的赔付保障就是企业最坚实的后盾。事故所带来的经济冲击往往是连锁性的。以一起典型的建筑工地高空坠落事故为例:重伤工人的抢救费、手术费、住院费高企,接下来漫长的康复治疗、伤残等级鉴定、伤残补助金支付,家属陪护与安抚费用,还有安监部门介入后的现场勘验、事故调查等附加支出。如果事故波及第三方——比如坠落的钢管砸坏了路边停放的车辆、砸伤了过往行人——赔偿范围将进一步扩大。几项费用叠加,轻易突破百万大关。
对于利润率普遍不高的中小建筑、运输或工贸企业来说,百万级赔偿意味着什么?可能是一整年白干,可能是卖掉几台核心设备,也可能是资金链断裂、项目停摆、工人遣散。安责险的作用,就是把这种“毁灭性冲击”转化为“可承受的财务波动”。
企业常见的三个认知误区,需要重新审视
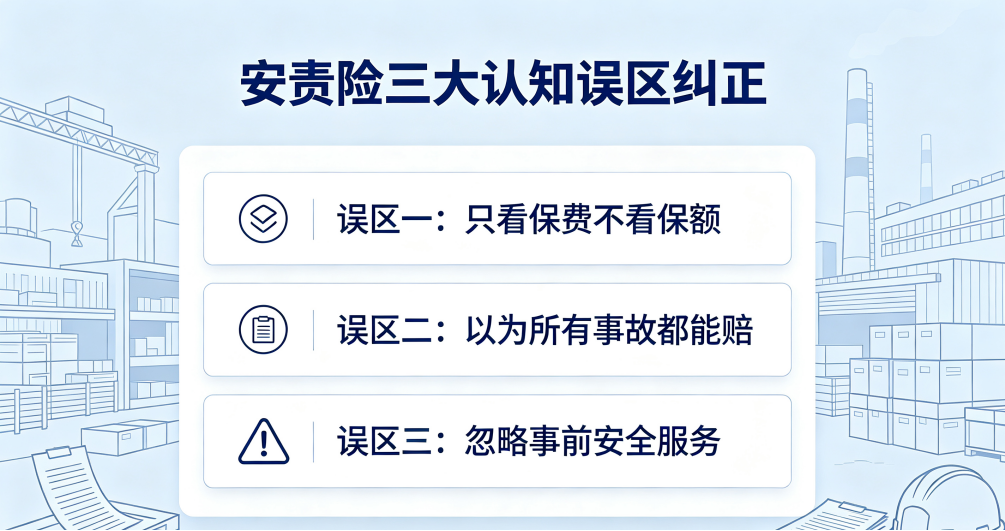
误区一:“不出险,保费就白交了?”
保费中相当一部分用于事故事故预防服务——专业工程师上门查隐患、做培训、搞演练,这些服务本身就有独立的市场价值。企业等于用一份预算同时购买了风险保障和安全咨询服务,无论是否出险,服务价值已经兑现。
误区二:“我公司规模小,风险没那么高。”
恰恰相反,小微企业往往更脆弱。大型企业发生一起事故,可能有集团资金调配、有冗余资源缓冲;而中小工贸企业、小型运输车队,一场普通重伤事故的赔偿就可能直接耗尽流动资金。安责险对中小企业而言,抗风险杠杆作用最为明显。
误区三:“过去一直没出大事,以后应该也没事。”
安全事故不是“概率游戏”,而是隐患累积到临界点后的必然爆发。过去没出大事,不等于隐患不存在——只是恰好还没遇到那个触发条件。安责险的事故预防服务,正是帮企业主动拆除这些“定时引信”。
如何选择适合自己的安责险方案?
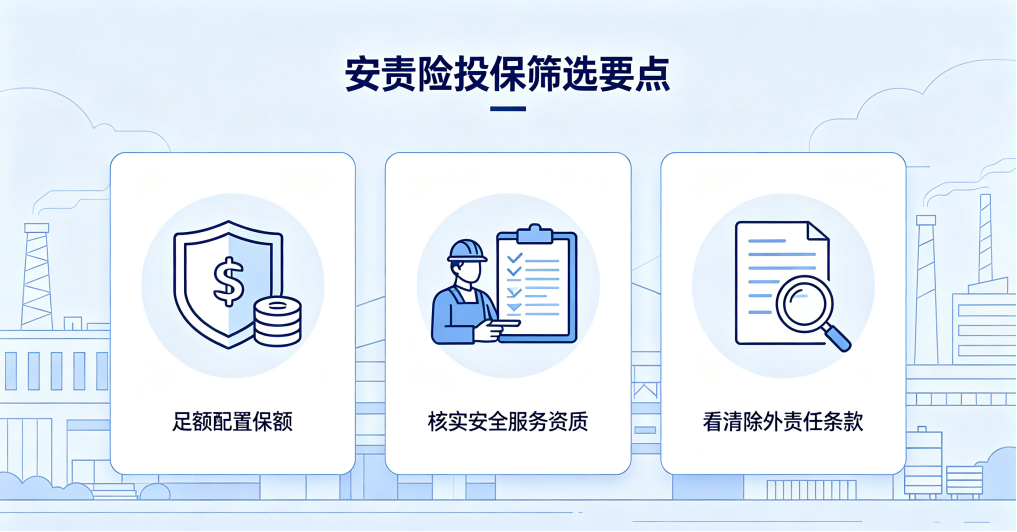
企业在咨询安责险时,建议重点关注三个方面:
保额要“够用”,不能只是“有就行”。
参考同行业事故平均赔偿水平,结合企业人员规模、作业风险等级,选择能真正覆盖一次重大事故全部损失的赔偿限额——而不是仅仅为了应付检查买一份最低额度保单。
事故预防服务要看“含金量”。
不同保险公司的服务资源、合作的安全技术机构水平有差异。投保前可以了解:服务团队是否具备相关行业资质?排查报告是否提供具体整改方案?培训内容是否具有实操性而非照本宣科?
仔细阅读除外责任条款。
安责险保障范围广泛,但故意违法行为、重大过失、环境污染渐进性损害等通常属于除外责任。投保前务必与保险顾问逐条确认,避免理赔时产生争议。
安全不是成本,而是投资。安责险也不是一张压在抽屉里的合规凭证,而是一套贯穿全年的风险管控体系。 它一肩扛起事故后的巨额赔偿,一肩挑起日常隐患排查的重任,把“防”与“守”紧密结合,真正实现“平时有人管、出事有人赔”。
企业的价值在于持续创造,而不是在意外中消耗。与其每一天在未知风险中忐忑经营,不如早日投保安责险,让专业的“安全合伙人”帮你筑牢那道看不见的防线。多一分前置投入,少十分事后追悔——这笔账,每一位清醒的企业家都算得明白。
中华联合财产保险股份有限公司江门中心支公司
官方网站:http://property.cic.cn
地址:江门市蓬江区发展大道4号1901-1910室
投保欢迎咨询:0750-3080265