
很多企业老板都有这样的糟心事:明明每年按时花钱投保团体意外险,真等到员工意外受伤申请理赔,却收到拒赔通知;或是理赔流程繁琐、报销金额大打折扣,保费白白浪费,企业还要额外承担员工医疗补偿。
让我们一起梳理绝大多数理赔失败的案例,根源基本集中在两类问题:投保时信息填报不规范、出险后处理方式错误。
一、什么是团意险?
团体意外伤害保险(简称“团意险”)是企业为3人及以上在职员工统一投保的员工福利类商业保险,核心基础特点:保障时长24小时全覆盖,不止工作厂区,员工通勤、外勤、日常生活意外均可赔付;理赔金直接发放给员工本人或家属,属于员工专属福利,仅作为工伤保险补充,无法替代工伤保险,也不能抵消企业法定工伤赔偿责任。
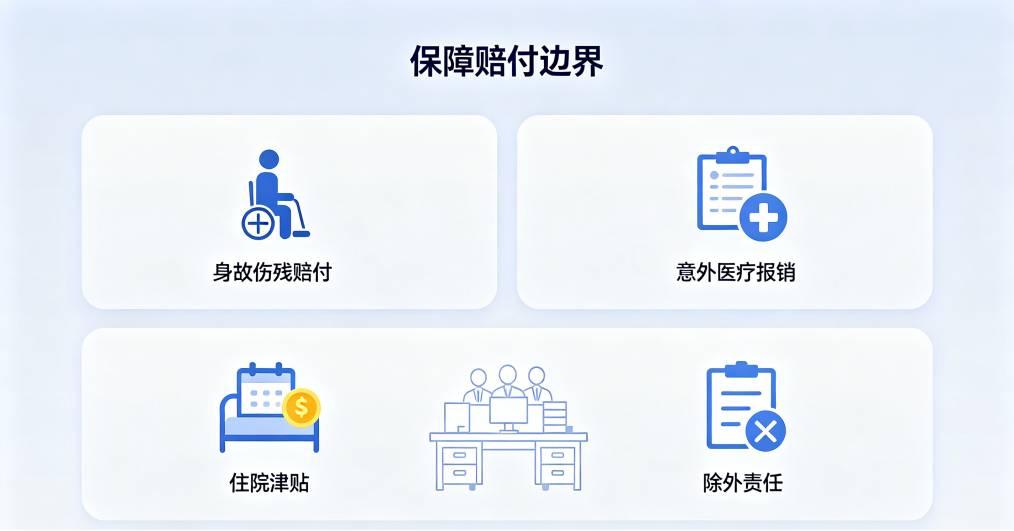
主流基础保障分为四项:意外身故伤残赔付、意外医疗报销、意外住院津贴、可选附加保障(猝死、交通额外赔付等)。
二、团意险核心保障范围
1.可赔付责任
意外身故/伤残:交通事故、机械磕碰、摔伤等外来突发意外造成身故、伤残,按等级赔付保险金;
意外医疗报销:意外产生的门诊、住院、手术、拍片、换药等合理医疗费用;
意外住院津贴:员工意外住院,按住院天数发放补贴,弥补休养收入损失;
附加拓展责任:可按需附加猝死保障、提高交通意外保额等。
2.不赔付范围
普通疾病住院、慢性病、自身旧伤复发、职业病、员工打架斗殴、故意自残、人为故意伤害均不在赔付范围内(具体需按保险条款)。
三、投保阶段易错点
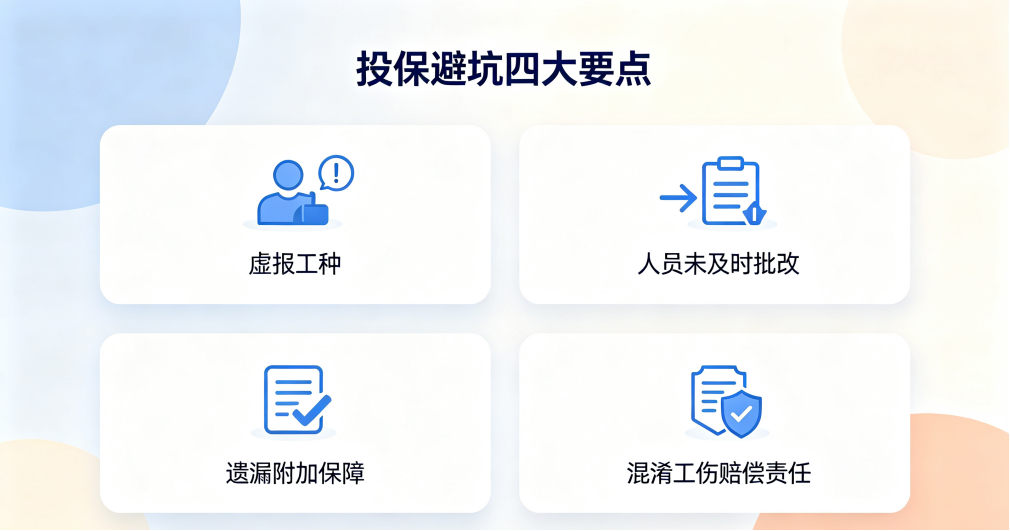
1.虚报、低报员工工种,高风险岗位按文职投保
工厂操作工、物流搬运、高空维修、设备安装等属于高风险职业,对应保费、承保规则和普通行政文员完全不同。如果为了节省保费,刻意把高危岗位填报为低风险内勤,一旦员工出险,保险公司可直接依据条款拒赔,全部损失由企业自行承担。
2.人员入职、离职未及时批改保单,出现保障空档
团意险支持随时增减人员,但不少企业HR嫌流程麻烦,员工离职、新员工入职长期不更新保单名单。员工出险时不在当期承保人员清单内,无法申请理赔;新员工入职无保障,发生意外企业全额兜底。
3.盲目搭配保额,遗漏关键附加保障
未附加猝死责任、未加高交通意外保额、仅设置基础低额度医疗报销等,导致责任无法完全覆盖或无法足额覆盖,形成保障缺口。
4.认知误区:买了团意险就不用承担工伤赔偿
团意险赔款直接给到员工,是员工个人福利,不可以抵扣企业法定工伤赔付义务。即便配置团意险,员工认定工伤后,企业仍需依法承担停工留薪、伤残补助等法定赔偿。
四、出险后理赔实操指南
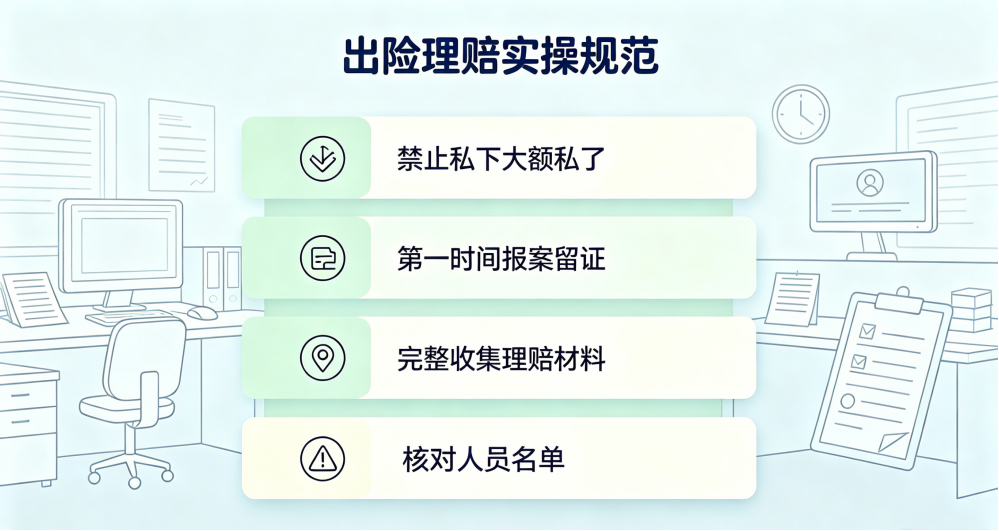
员工发生意外,四条规范要牢记:
1.禁止私下大额现金私了
不要直接转账、现金赔偿员工,私下达成的赔付协议保险公司不予认可,企业自行支出的费用无法报销。
2.第一时间向保险公司报案,完整留存现场证据
事故发生后尽快报备保险公司,留存现场照片、监控录像、书面事故经过说明;拖延报案会导致事故事实无法核实,降低理赔通过率。
3.完整收集全套理赔材料,缺一不可
统一整理收集:身份证、病历本、诊断报告、医疗缴费发票、检查报告单、住院清单,材料缺失会拉长理赔周期,甚至无法赔付。
4.核对保单人员名单
第一时间确认受伤员工是否在当期承保名单内,离职人员不在保障范围,避免无效理赔操作。
五、总结
团体意外险是低成本的员工风险兜底工具,但只有规范投保、标准出险处理,才能真正发挥保障作用。如果投保时心存侥幸错报工种、人员变动不及时更新,或是出险后随意私了,不仅每年投入的保费白白损耗,员工意外产生的高额医疗费、伤残赔偿金,最终全部由企业自行承担。
建议企业结合自身岗位风险定制团意险方案,建立标准化投保、人员批改、出险理赔流程,从源头规避全部理赔踩坑风险,真正做到用工风险全面兜底。
中华联合财产保险股份有限公司江门中心支公司
官方网站:http://property.cic.cn
地址:江门市蓬江区发展大道4号1901-1910室
投保欢迎咨询:0750-3080265